En miljon kronor att investera – hur skapar du en hållbar strategi för ditt kapital?
Att ha en miljon kronor tillgängliga för investeringar innebär både möjligheter och viktiga beslut. Oavsett om kapitalet kommer från ett arv, en lyckad bostadsförsäljning, ett företag eller ett långsiktigt sparande uppstår ofta samma fråga: hur ska pengarna placeras för att skapa bästa möjliga förutsättningar för framtiden?
Det finns ingen universell lösning som passar alla investerare. En väl genomarbetad investeringsplan behöver ta hänsyn till flera faktorer, bland annat ekonomiska mål, placeringshorisont, riskvilja och behovet av tillgängligt kapital. Genom att kombinera dessa delar kan investeraren skapa en stabil grund för långsiktig kapitalförvaltning.
En tydlig plan är grunden för framgångsrika investeringar
När ett större kapital ska placeras är det lätt att fokusera på vilka investeringar som för tillfället erbjuder högst förväntad avkastning. Minst lika viktigt är det dock att förstå vilken roll kapitalet ska spela i den egna ekonomin.
För vissa handlar investeringar främst om att skapa ekonomisk trygghet inför pensionen. Andra vill bygga upp ett kapital för framtida fastighetsköp, familjens behov eller ekonomisk självständighet.
En genomtänkt strategi bör därför utgå från individuella förutsättningar snarare än tillfälliga marknadstrender. Det handlar inte enbart om att identifiera möjligheter, utan också om att förstå vilka risker som är rimliga att ta.
Professionell rådgivning kan vara värdefull för den som vill få en tydligare bild av alternativen och utveckla en långsiktig förvaltningsstrategi.
Hur bör en miljon kronor fördelas?
Ett vanligt misstag är att betrakta hela det tillgängliga kapitalet som en enda investering. I praktiken kan det vara klokare att dela upp pengarna utifrån när de förväntas behövas.
Kapital som ska användas inom den närmaste framtiden bör normalt förvaltas med större försiktighet än pengar som kan investeras under tio eller tjugo år.
En möjlig utgångspunkt är att skilja mellan tre huvudsakliga behov:
- Ekonomisk buffert: Kapital som behöver vara lättillgängligt för oväntade kostnader eller förändrade ekonomiska förutsättningar.
- Medelfristigt sparande: Pengar som kan behövas inom några år, där balansen mellan avkastningsmöjligheter och risk har särskilt stor betydelse.
- Långsiktiga investeringar: Kapital som kan placeras under längre perioder och där investeraren har möjlighet att hantera tillfälliga marknadssvängningar.
Den lämpliga fördelningen varierar beroende på investerarens livssituation och ekonomiska mål. Det viktigaste är att varje del av kapitalet har ett tydligt syfte.
Långsiktighet kan göra stor skillnad
En av de viktigaste faktorerna inom kapitalförvaltning är tiden. Historiskt har långsiktiga investerare haft möjlighet att dra nytta av marknadens utveckling över flera ekonomiska cykler, även om enskilda år har präglats av betydande nedgångar.
En central princip är ränta-på-ränta-effekten, som innebär att tidigare avkastning kan bidra till att generera ytterligare avkastning när den återinvesteras.
Ju längre investeringsperioden är, desto större betydelse kan denna effekt få för det sammanlagda kapitalet.
Det innebär däremot inte att värdeutvecklingen kommer att vara jämn eller positiv varje år. Finansmarknader påverkas av bland annat räntor, inflation, internationella konflikter och förändrade ekonomiska förväntningar.
En långsiktig strategi behöver därför vara tillräckligt genomtänkt för att fungera även under perioder med ökad osäkerhet.
Riskspridning skapar bättre balans
Att investera hela sitt kapital i en enskild aktie, bransch eller marknad kan innebära betydande risker. Genom att fördela investeringarna mellan olika tillgångsslag kan beroendet av enskilda marknadshändelser minska.
Aktier erbjuder möjlighet till långsiktig värdetillväxt, medan räntebärande placeringar kan bidra med andra egenskaper i portföljen. Även alternativa investeringar och olika valutor kan fylla en funktion beroende på kapitalets syfte.
En väldiversifierad portfölj eliminerar inte risken för förluster, men kan bidra till en mer balanserad utveckling.
Det centrala är att varje investering har en tydlig funktion och att portföljens samlade risk motsvarar investerarens ekonomiska förutsättningar.
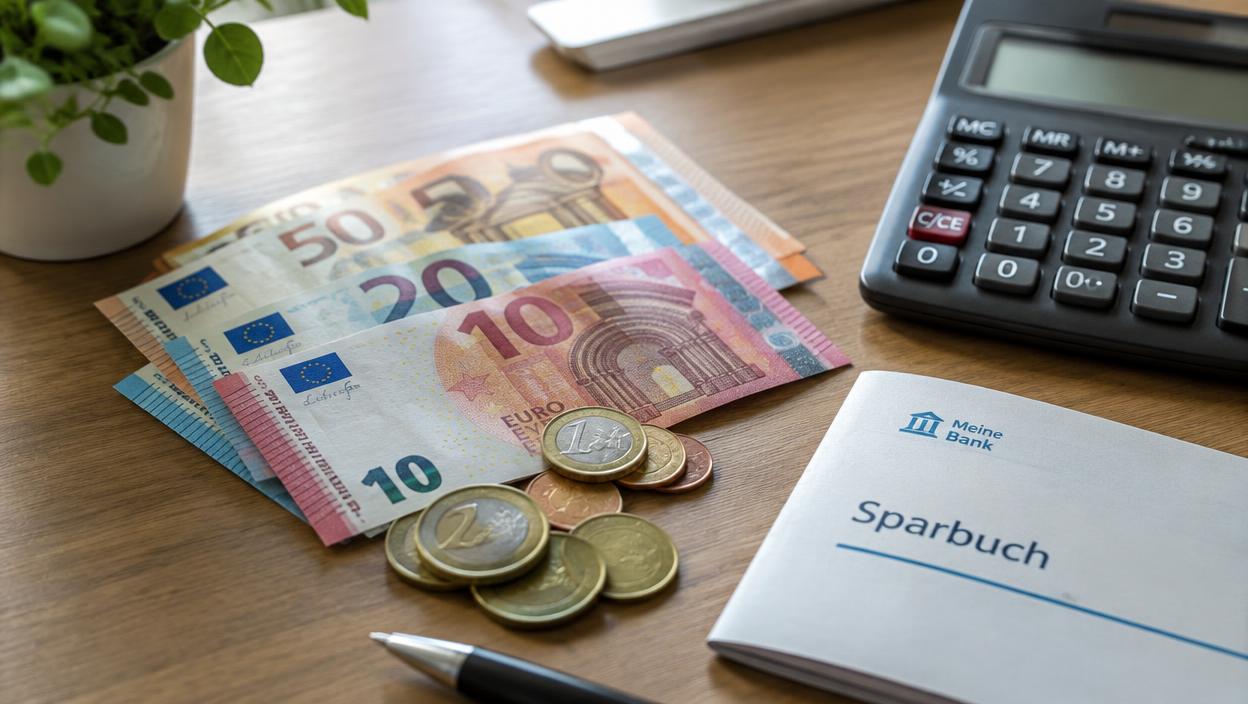
EUR Interest – ett alternativ för sparande i euro
För investerare som vill komplettera sina befintliga placeringar kan sparande i euro vara ett intressant alternativ att utvärdera. Genom en lösning som EUR Interest kan kapital placeras i euro med möjlighet till ränteavkastning enligt de villkor som gäller för den aktuella produkten.
Ett sparande i euro kan vara särskilt relevant för personer som planerar framtida utgifter inom euroområdet, har internationella ekonomiska åtaganden eller vill fördela delar av sitt kapital mellan olika valutor. Att hålla pengar i samma valuta som framtida betalningar kan dessutom minska behovet av återkommande valutaväxlingar.
Vid valet av en räntebaserad placering bör investeraren samtidigt ta hänsyn till räntenivåer, eventuella bindningstider, uttagsmöjligheter, avgifter och motpartsrisk. För den som har sin huvudsakliga ekonomi i svenska kronor tillkommer även valutarisken, eftersom förändringar i växelkursen mellan kronan och euron påverkar kapitalets värde räknat i kronor.
EUR Interest kan därmed vara ett komplement i en bredare spar- och investeringsstrategi, förutsatt att produktens egenskaper och risker överensstämmer med investerarens individuella behov.
Låt inte kortsiktiga känslor styra besluten
Finansmarknaderna rör sig ständigt, och kraftiga kursförändringar kan skapa både optimism och oro.
När börsen stiger under längre perioder kan det vara frestande att öka risken i jakt på ytterligare avkastning. På motsvarande sätt kan fallande marknader få investerare att sälja tillgångar utan att först utvärdera de långsiktiga konsekvenserna.
Beslut som grundas på tillfälliga känslor riskerar att försämra resultatet över tid.
En tydlig investeringsplan hjälper investeraren att skilja mellan kortvariga marknadsrörelser och förändringar som faktiskt motiverar en justering av portföljen.
Det betyder inte att en strategi aldrig ska förändras. Tvärtom bör den ses över regelbundet och anpassas när ekonomiska förutsättningar, personliga mål eller risknivåer förändras.
Vilken betydelse har professionell rådgivning?
Att förvalta ett större kapital innebär mer än att välja mellan olika finansiella produkter. Skattefrågor, likviditetsbehov, juridiska förutsättningar och familjens långsiktiga ekonomiska situation kan alla påverka vilka beslut som är lämpliga.
En kvalificerad rådgivare kan bidra med analyser, hjälpa till att identifiera risker och skapa en mer strukturerad överblick över de tillgängliga alternativen.
För den som saknar tid eller erfarenhet att kontinuerligt följa finansmarknaderna kan rådgivning även underlätta den löpande uppföljningen av investeringsstrategin.
Målet bör alltid vara att fatta välgrundade beslut utifrån den egna situationen, snarare än att försöka förutse varje kortsiktig marknadsförändring.
En miljon kronor är början på en ekonomisk plan
Ett större kapital ger möjlighet att skapa ekonomisk flexibilitet, men resultatet beror i hög grad på hur pengarna förvaltas.
Genom att definiera tydliga mål, anpassa risknivån, sprida investeringarna och regelbundet följa upp strategin kan investeraren förbättra förutsättningarna för långsiktig kapitalutveckling.
Oavsett om valet faller på aktier, räntebärande placeringar, sparande i euro eller en kombination av flera tillgångsslag bör varje beslut ingå i en väl genomtänkt helhet.
En framgångsrik investeringsstrategi handlar inte om att hitta den snabbaste vägen till hög avkastning, utan om att skapa en hållbar balans mellan möjligheter, risk och ekonomisk trygghet.
Informationen är generell och utgör inte personlig investeringsrådgivning. Alla investeringar innebär risk, och historisk avkastning är ingen garanti för framtida resultat.